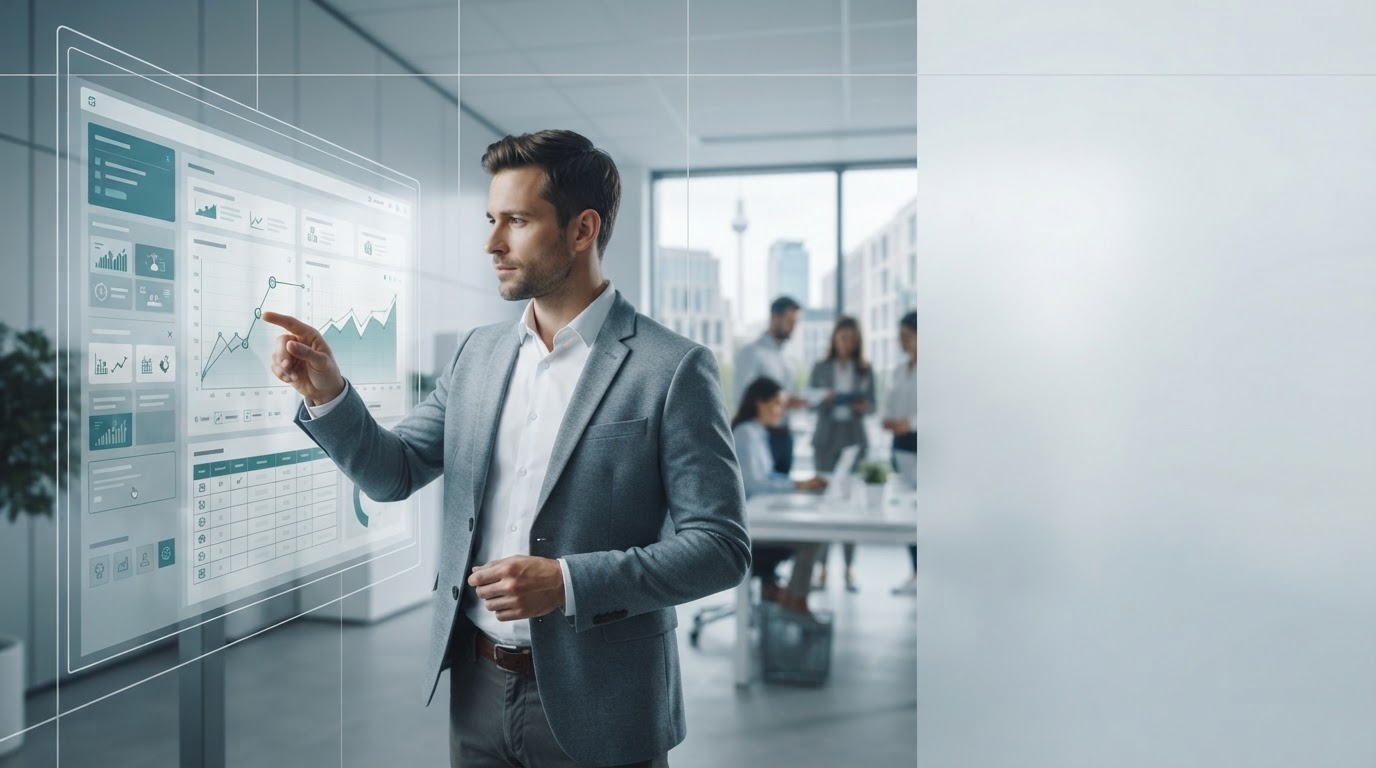
投資決定のための AI サポートのデータ分析のためのボーナス プログラム ダッシュボード
AIを活用した分析

データによる精度、体系化によるスケーラブルな収益

Bonus Programm は、予測モデリングとリアルタイムの意思決定の最適化を組み合わせます。市場および取引データのデータ クラスターは継続的に評価され、直感ではなく履歴検証に基づいてシグナルが生成されます。

24時間365日 データの取り込み
10歳以上 バックテスト履歴
Δt リアルタイム信号
方法論

バックテスト エンジンが決定を検証する方法

各信号は、意思決定の基礎としてリリースされる前に 4 つの段階を経ます。このプロセスにより、個人の意見への依存が軽減され、各推奨事項の背後にあるロジックが理解できるものになります。

01 — データの取り込み

データ収集

構造化市場データと非構造化市場データは、モデル パイプラインに入る前に継続的にインポートされ、一貫性がチェックされます。

02 — パターン認識

パターン認識

アルゴリズムは、人間による分析ではこの速度では検出できない、繰り返し発生するデータ クラスターと相関関係を特定します。

03 — 検証

バックテスト

識別された各パターンは過去の期間に対してテストされ、さまざまな市場状況下でのヒット率とリスクパラメータがチェックされます。

04 — エディション

信号の生成

検証に合格した後にのみ、信頼値とリスク分類を含む信号が意思決定インターフェイスに転送されます。

モデル更新サイクル新しい市場データに基づいた継続的な再トレーニング
データ遅延数分で処理
リスクパラメータプロファイルごとに個別に構成可能
検証期間複数年の履歴データセット
機能柱

プラットフォーム ロジックの 3 つの構成要素

各機能は、何が起こる可能性があるのか、リスクはどのくらいなのか、現在何が起こっているのかなど、特定の意思決定の問題を対象としています。

01

予測モデル

予測モデリングは、過去のデータクラスターに基づいて価格変動の確率を評価し、包括的な予測の代わりに信頼区間を提供します。

02

リスクの最小化

ポジションサイズとリスクパラメーターは、ボラティリティとドローダウン履歴に基づいて自動的に調整され、キャピタルロスを体系的に制限します。

03

リアルタイムのメトリクス

実行中のダッシュボードには、手動評価を必要とせずに、シグナルのステータス、市場の変化、ポートフォリオへの影響が表示されます。

ボーナス プログラムのバックテスト履歴とデータ クラスターの視覚化
データの透明性

憶測ではなく証拠に基づいた戦略

Bonus Programm が行うすべての推奨事項は、文書化されたバックテスト履歴に基づいています。このシステムは、意見や短期的な傾向の代わりに、複数の市場サイクルにわたって調査された客観的なデータ クラスターに依存します。

この方法論は意図的に理解しやすいように保たれており、すべてのシグナルは、それが作成された市場条件を含め、基礎となるテスト実行まで遡ることができます。

検証: ライブになる前に、すべてのモデルはトレーニングに含まれていないデータセットのサンプル外チェックを受けます。
ユースケース

2 つの典型的な使用シナリオ

このプラットフォームは、既存のポートフォリオの微調整と、新しい自動化された収入源の構築の両方に使用されます。

シナリオ 1

経験豊富な投資家向けのポートフォリオ最適化

既存のポートフォリオを持つ投資家は、シグナル アトリビューションを使用して、現在のリスク パラメーターに基づいてポジションをリバランスします。バックテスト履歴は、手動で時間のかかる方法でチェックする必要がある再割り当ての決定に客観的な根拠を提供します。

−時間 意思決定ごとの手動分析時間が短縮される
シナリオ 2

第二の収入源を作る

限られた時間予算を持つ雇用された専門家は、パートタイムで構造化された意思決定を行うために自動信号通知を設定します。信号はすでに検証済みのデータ クラスターに基づいているため、準備のモデリング作業は必要ありません。

24時間365日 自分自身の努力なしで継続的な市場観察
技術的なよくある質問

データとモデルに関するよくある質問

データ駆動型プラットフォームを決定する前に通常生じる質問への回答。

処理されたデータはどれくらい最新ですか?

市場データは毎分継続的に読み込まれ、処理されます。正確な遅延は特定のデータ ソースによって異なりますが、サポートされているすべての市場で 1 桁前半の範囲内です。

モデルはどのくらいの頻度で再トレーニングされますか?

再トレーニングは、新たに入手可能な市場データに基づいて定期的なサイクルで行われます。さらに、市場に大きな変化があった場合は、モデルの精度を維持するために予定外の検証実行が開始されます。

リスクパラメータはどのように決定されるのでしょうか?

リスクパラメータは、過去のボラティリティ、ドローダウンの挙動、および個別に保存された上限に基づいています。ユーザーは、基礎となるモデルのロジックを変更することなく、定義された制限内でこれらのパラメーターを調整できます。

バックテストでモデルのパフォーマンスが悪かった場合はどうなるか

バックテストで定義された最低基準を満たさないモデルは、信号生成用にリリースされません。これらは、再検証に合格するまで開発環境に残ります。

分析はどのデータ ソースに基づいていますか?

このプラットフォームは、公開されている市場データと構造化された過去の時系列を処理します。使用されるデータ ソースの詳細な概要は、お問い合わせページから入手できます。

分析プラットフォームへの安全なアクセスを今すぐ実現

わずか数分で準備完了: アカウントを設定し、リスクパラメータを設定し、検証されたデータクラスターに基づいて最初のシグナルを受信します。

アクセスをリクエストする